【お客様相談事例】本当は売却したくないんです…。
2026/11/12
「できれば売却したくないんですが…。」
退職後の住宅ローン返済に悩んだご相談
返済条件の見直しや借り換え、リースバックを検討し、最終的に売却を選択されたご相談事例。
OUR APPROACH
住み慣れた家を手放したくない。
そのお気持ちを出発点に、できる方法を一つずつ一緒に考えました。
住宅ローンは、退職後に収入が年金中心へ変わることで、現役時代と同じ返済が家計の負担になる場合があります。
今回のご相談では、売却を急いで決めるのではなく、住み続けるための方法を順番に確認しました。検討した選択肢と、最終的に売却を選ぶまでの経緯をご紹介します。
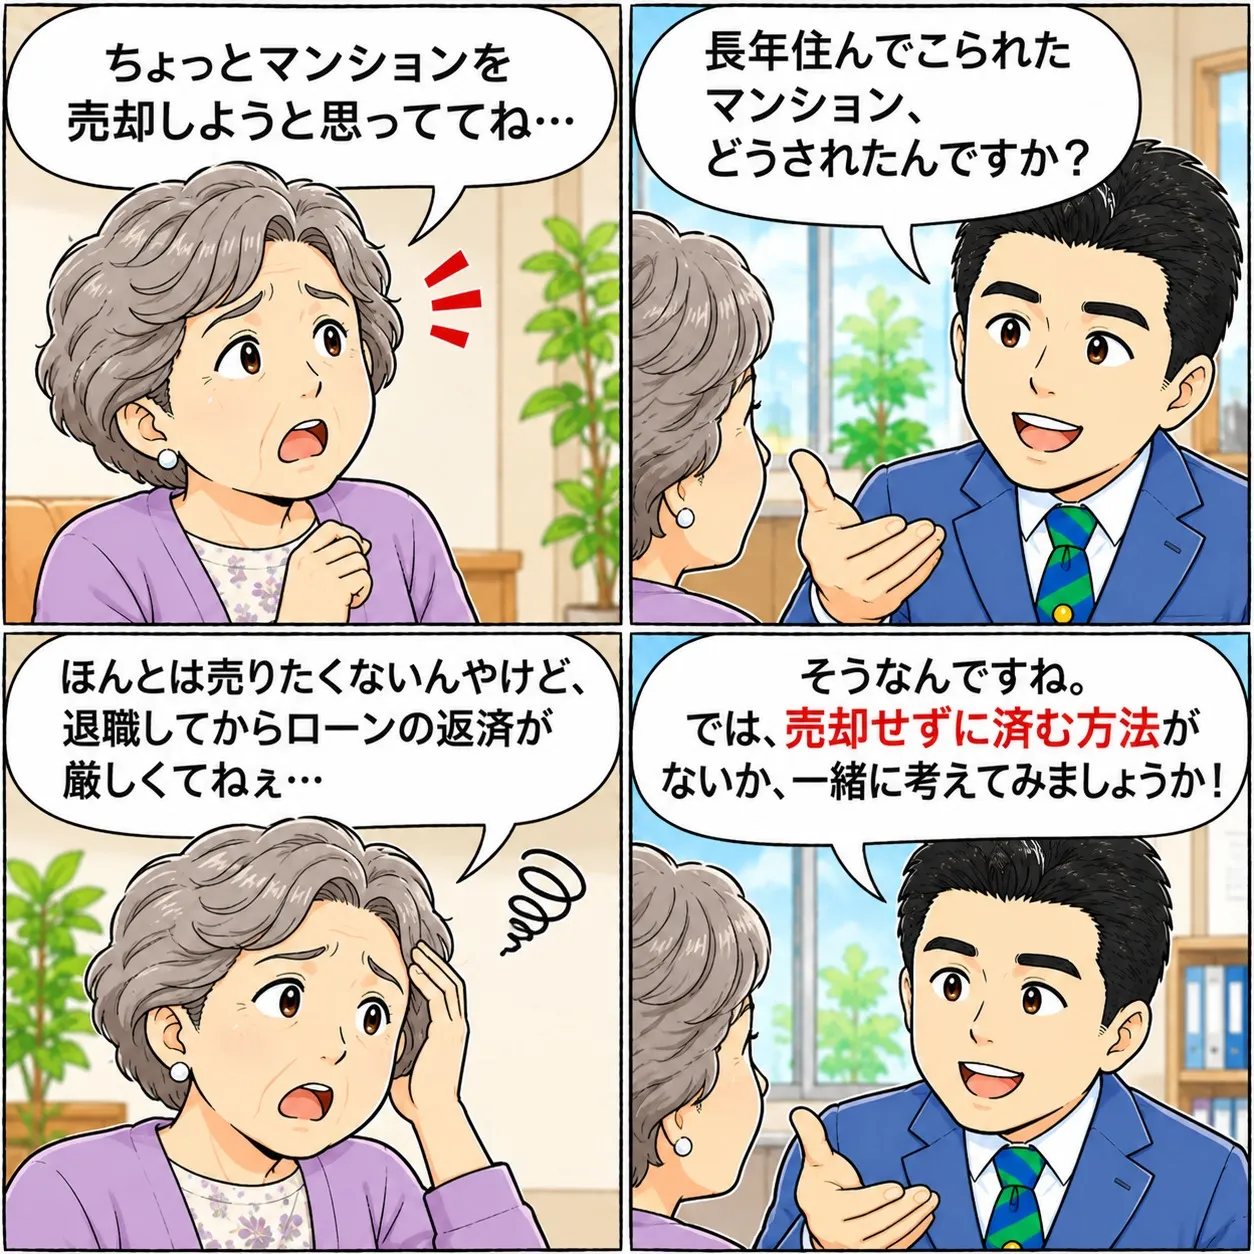
定年退職を迎え、現在は年金とパート収入だけで、毎月のローン返済が家計の負担になってきました。本当は今の家に住み続けたいんけど、将来の返済を考えると、このままでは難しいのではないかと…。売却するしか方法はなんでしょうか?
相談者が悩んでいたポイント
今回のご相談で大きかったのは、住宅ローンの返済が苦しくなっているという経済的な問題だけではありませんでした。
長く暮らしてきた自宅ですから、できることなら手放したくない。一方で、退職後の収入は年金が中心となり、現役時代と同じ返済を続けていくことには不安がある。住み続けたいという気持ちと、今後の生活を守るために返済負担を見直さなければならないという現実の間で、判断に迷われていました。
- 退職後、住宅ローンの返済が家計の負担になっている
勤続中は問題なく返済できていたものの、年金生活に変わったことで、毎月の返済が重く感じられるようになった。 - できれば今の自宅に住み続けたい
売却したくないという気持ちがあり、住み続けられる方法がないかを探していた。 - 将来の返済を考えると不安がある
今の状態を続けていけるのか、無理をする前に売却を考えるべきなのか、判断が難しい状況だった。
まず検討したのは、住宅ローンの返済条件の見直し
まず考えたのは、現在の住宅ローンを返済しながら住み続けられる方法がないかということです。
退職によって収入状況が変わったのであれば、金融機関に事情を説明し、毎月の返済額を減らすなど、返済条件を見直せる余地がないか相談する方法があります。
もちろん、返済額の変更は金融機関の審査・判断によるもので、希望すれば認められるわけではありません。それでも、売却を決める前に確認しておきたい選択肢の一つです。
私もお客様と一緒に金融機関の窓口へ出向き、退職後の収入状況を説明したうえで、毎月の返済額を減らすことや返済条件を変更することができないか、相談しました。
お客様お一人で金融機関に相談するのは、不安に感じることもあると思います。だからこそ、私も隣で一緒に話を聞き、確認すべきことを整理しながら進めました。
次に、住宅ローンの借り換えを検討
現在の金融機関で返済条件を変更することが難しい場合、別の金融機関の住宅ローンに借り換えることで、毎月の返済負担を見直せる可能性があります。
ただし、借り換えには新たな審査があります。金利や返済期間だけでなく、借り換え時の諸費用、完済までの総返済額、年齢や収入なども含めて確認する必要があります。
今回も、住み続けるための選択肢として借り換えを検討しました。しかし、退職後で年金収入のみという状況では、借り換えの審査を通すことが難しく、現実的な方法にはなりませんでした。
自宅に住み続ける方法として、リースバックも提案
住宅ローンの返済条件の見直しや借り換えが難しいとなると、次に検討したのがリースバックです。
リースバックとは、自宅を不動産会社などに売却した後、買主と賃貸借契約を結び、家賃を支払いながら同じ家に住み続ける仕組みです。
自宅の所有権は買主に移りますが、引っ越しをせずに住み続けられる可能性があるため、「引っ越したくないけれど、住宅ローンの負担を整理したい」という方にとって、検討対象になる方法です。
ただし、リースバックでは売却価格だけでなく、賃貸借契約の内容や、その後に支払う家賃も重要です。売却価格が希望に届かなかったり、家賃が家計に合わなかったりすれば、住み続けられても生活の負担が解消されない可能性があります。
今回も、買取価格と毎月の家賃の両面から条件を検討しましたが、双方の希望条件で折り合いをつけることができませんでした。
ホームネクサスが大切にしたこと
今回、私が大切にしたのは、売却という結論を急がず、お客様が納得して判断できるよう、選択肢ごとの条件や難しい点を一つずつ確認することでした。
金融機関への返済条件の相談、借り換え、リースバック。それぞれについて、制度上利用できる可能性だけでなく、実際に毎月の負担を軽くし、今後の生活を無理なく続けられるかという視点で検討しました。
検討した方法が難しい場合も、その理由や条件を確認したうえで、次の選択肢へ進むことが大切です。今回も、一つの方法にこだわらず、状況に応じて検討を重ねました。
不動産会社として売却価格を提示するだけでなく、お客様が今後の暮らしを考え、判断するまでの過程に一緒に関わること。それがホームネクサスとして大切にしている姿勢です。
最終的には、売却という選択に
今回検討した方法と結果を整理すると、次のようになります。
- ① 金融機関への返済条件の相談
年金収入のみでは、希望する返済額への変更は難しいという回答でした。 - ② 住宅ローンの借り換え
年金収入のみという状況から、借り換えは難しい結果となりました。 - ③ リースバック
買取価格と毎月の家賃設定で条件が折り合いませんでした。
住み続けるための方法を検討した結果、今回は条件面で折り合う方法が見つからず、最終的に自宅を売却することになりました。
売却したくないというお気持ちを出発点に、可能な方法を確認したうえでの判断です。最初から売却ありきで進めたのではなく、納得できる結論を出すために検討を重ねました。
この相談事例から分かること
- 退職後に住宅ローンの返済が苦しくなったら、早めに状況を整理する
現役時代と退職後では収入や家計の状況が変わります。返済が難しくなってから慌てるのではなく、今後の収入と支出を踏まえて見通しを立てることが大切です。 - 売却以外にも、検討できる方法がある
金融機関への返済条件の相談、借り換え、リースバックなど、状況によって検討できる方法は異なります。ただし、いずれも審査や条件があり、利用できるとは限りません。 - リースバックは、売却価格と家賃の両方を確認する
同じ家に住み続けられることだけで判断せず、売却後の家賃が年金収入の中で無理なく支払えるかを考える必要があります。 - 売却する場合も、納得できるまで選択肢を確認する
売却は生活の基盤に関わる大きな決断です。ほかの方法を確認し、条件を比較したうえで判断することが重要です。
ホームネクサスからのアドバイス
退職後に住宅ローンの返済が負担になったときは、家計の状況とローンの内容を早めに整理することが大切です。
確認したいのは、住宅ローンの残高、毎月の返済額、完済予定時期、年金など今後の収入、生活費や住まいの維持費です。数字を整理することで、今の返済を続けられるのか、見直しが必要なのかを具体的に考えやすくなります。
金融機関への相談は、返済が難しくなってからでは選択肢が限られる場合もあります。不安を感じ始めた段階で、現在の状況を伝え、どのような対応が可能か確認しておくことをおすすめします。
また、不動産会社に相談する場合も、売却を決めておく必要はありません。自宅の現在の相場や住宅ローンを完済できる見込みを把握しておくことは、今後の判断材料になります。
ホームネクサスでは、お客様の事情をお聞きし、必要に応じて金融機関への相談にも同行しながら、今後の選択肢を一緒に整理しています。
住み続けたいという気持ちを大切に、納得できる選択を。
今回のご相談では、住み続けるための方法を検討したうえで、最終的に売却を選択されました。
大切なのは、売却するかどうかを急いで決めるのではなく、現在の状況と利用できる選択肢を確認し、ご自身のこれからの生活に合った判断をすることです。
住まいについて迷われたときは、まずは今の状況を整理するところから、一緒に考えていきましょう。
退職後の住宅ローンと自宅売却についてよくある質問
Q.退職して年金生活になった場合、住宅ローンの返済額を減らしてもらえますか?
A.金融機関に返済条件の変更を相談できる場合はあります。ただし、収入や返済状況、ローンの契約内容などを踏まえた審査・判断となるため、希望どおりに変更できるとは限りません。
Q.年金収入だけでも住宅ローンの借り換えはできますか?
A.年金収入の取り扱いや審査基準は金融機関によって異なります。年齢、収入、借入残高、返済期間などを含めて判断されるため、個別に金融機関へ確認する必要があります。
Q.リースバックなら、売却後も自宅に住み続けられますか?
A.買主との間で賃貸借契約が成立すれば、売却後も同じ家に住み続けられる可能性があります。ただし、買取価格、家賃、契約期間、更新条件などを確認することが重要です。
Q.住宅ローンが残っていても、自宅を売却できますか?
A.売却代金などで住宅ローンを完済できるかが基本的な確認事項です。売却価格の見込みだけでなく、ローン残高や売却にかかる諸費用を確認し、必要に応じて金融機関と相談することが大切です。
Q.売却するか決めていなくても、不動産会社に相談できますか?
A.もちろんです。現在の相場や住宅ローン残高との関係を確認し、売却以外の方法も含めて選択肢を整理するための相談も可能です。相談したからといって、売却を依頼する必要はありません。
この記事の監修者

株式会社ホームネクサス 代表取締役
中野 恒
住友不動産販売に20年間勤務。城東区・鶴見区を中心に13年以上、不動産売買の営業を担当。宅地建物取引士。
地域の市場動向や成約事例を踏まえ、ご所有者様が納得して判断できるよう、根拠を分かりやすくお伝えすることを大切にしています。
まずは、今の状況と相場を整理するところから。
住宅ローンの返済や今後の住まいについてお悩みの方は、売却を決める前の段階でもご相談いただけます。現在の不動産の相場や、考えられる選択肢を一緒に整理してみませんか。
売却相談・無料査定はこちらご相談だけでもお気軽にお問い合わせください。